
Schmutzzulage & Steuerfreiheit
Jetzt wirds dreckig
Seit heuer können Teile der Schmutzzulage plötzlich steuerpflichtig werden. Wir haben die häufigsten Fragen (FAQ) rund um diese geänderten Voraussetzungen zusammengestellt.
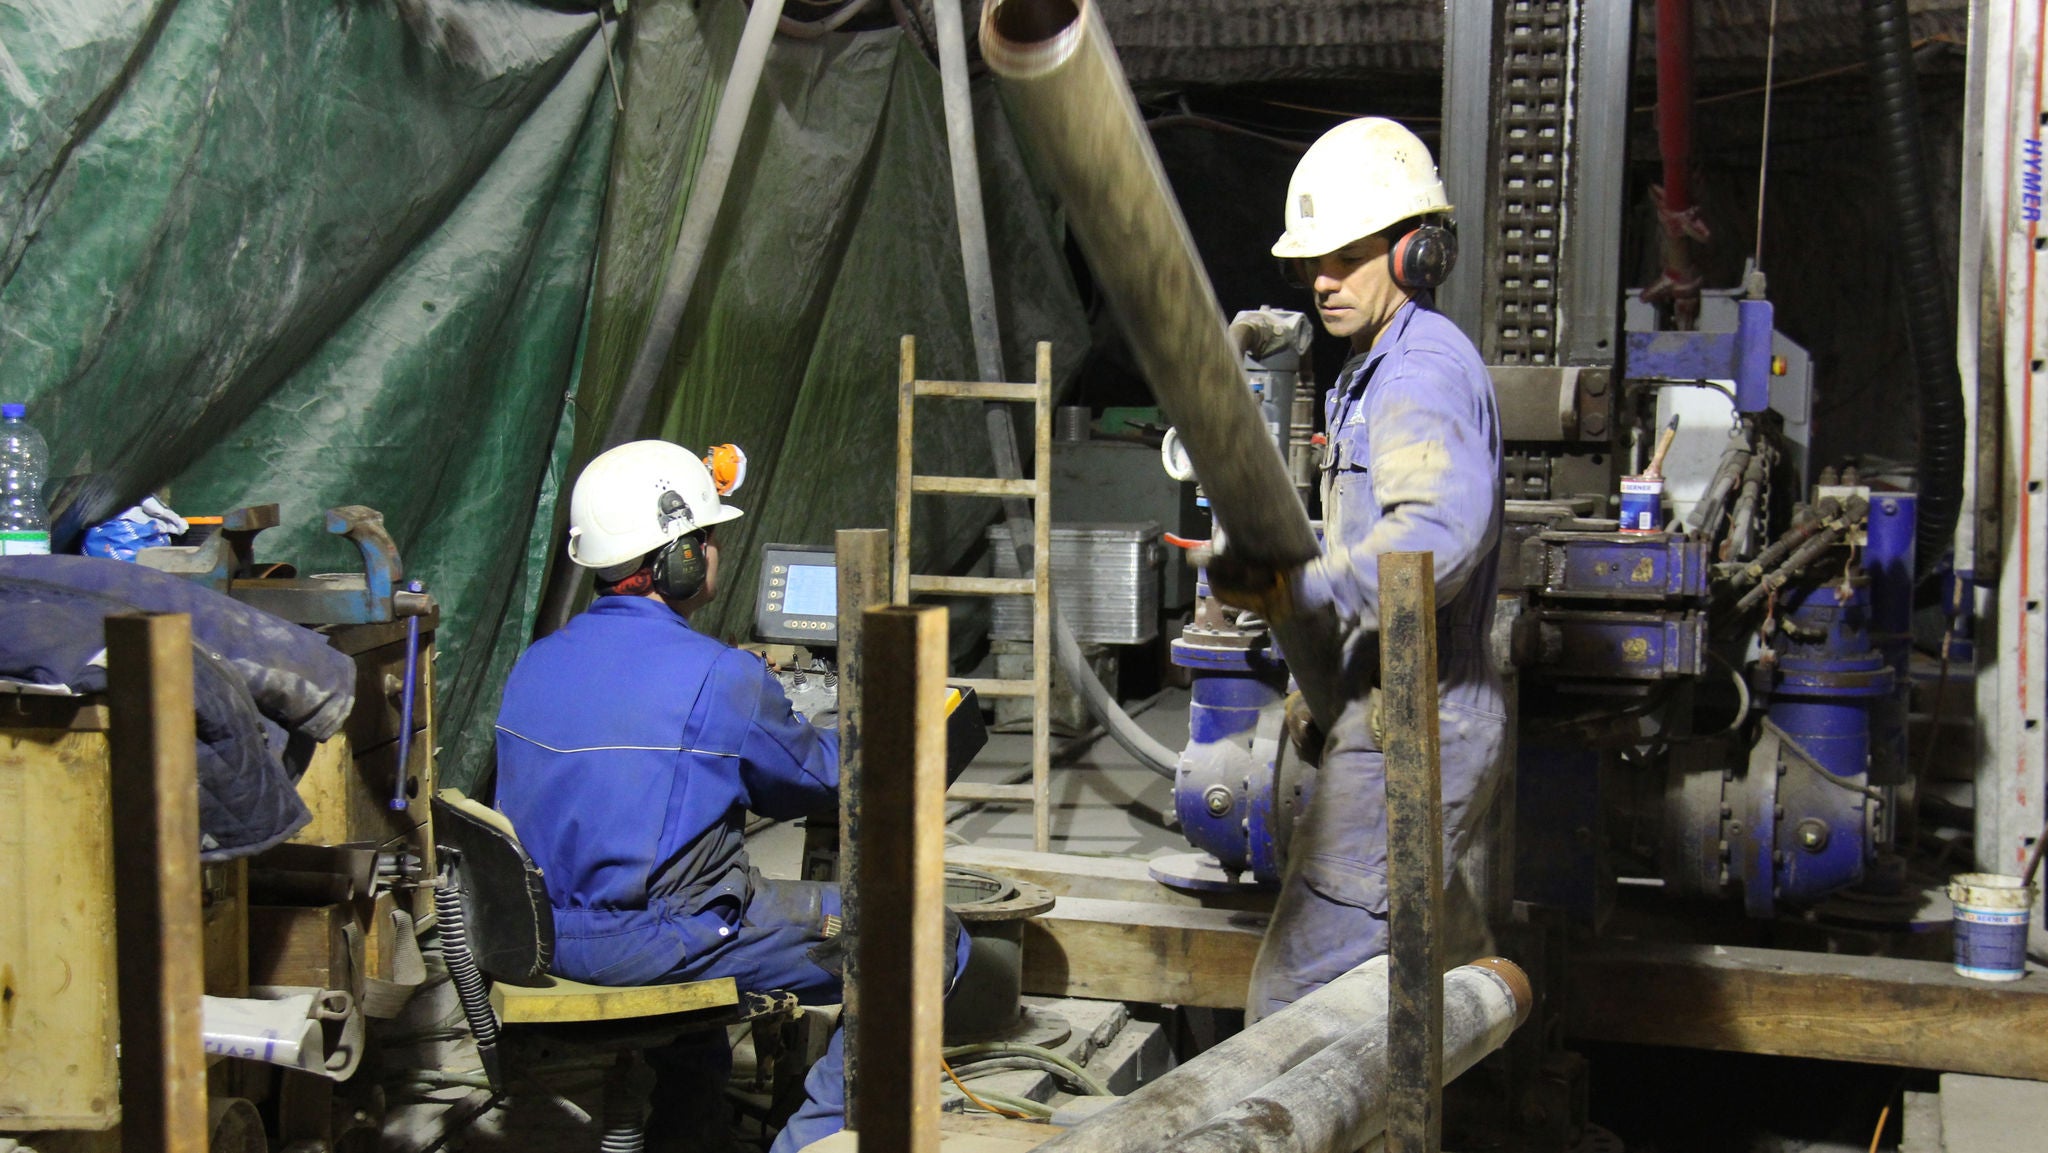
Eine Schmutzzulage wird als Ausgleich bezahlt, weil die Arbeit schmutzig ist. Die Schmutzzulage selbst bleibt auch weiterhin aufrecht, doch Teile der Schmutzzulage könnten unter bestimmten Umständen plötzlich steuerpflichtig werden.
Maximal 200 Euro der Schmutzzulage waren pro Monat bislang steuerfrei. Doch seit heuer können Teile der Schmutzzulage plötzlich steuerpflichtig werden, wenn sie nicht dem tatsächlichen Aufwand entsprechen. Im schlimmsten Fall drohen Nachzahlungen. Doch alles der Reihe nach. In diesen FAQ erklären wir, warum das plötzlich so ist, was die Gewerkschaft PRO-GE fordert und was der Betriebsrat tun kann.
Die Schmutzzulage ist ein zusätzlicher Geldbetrag, den Arbeitnehmer:innen für Tätigkeiten erhalten, die zwangsläufig zu einer außergewöhnlichen Verschmutzung von Körper und Kleidung führen.
Die Schmutzzulage gehört zu den sogenannten Schmutz-, Erschwernis- und Gefahrenzulagen, kurz SEG-Zulagen.
Der Anspruch auf eine Schmutzzulage sowie deren Höhe müssen in Gesetzen, Kollektivverträgen, Betriebsvereinbarungen oder Arbeitsverträgen geregelt sein.
In der Metallindustrie beträgt die kollektivvertragliche Schmutzzulage ab November 2026 beispielsweise 0,741 Euro pro Arbeitsstunde.
Typische Beispiele sind Arbeiten mit Teer, bei der Tierkörperbeseitigung, der Kesselreinigung, in Schlachthöfen oder bei Tätigkeiten mit starker Verstaubung oder Verschlammung.
Betroffen sind häufig Beschäftigte in Bau- und Handwerksberufen, Kfz-Werkstätten, der Entsorgungswirtschaft, dem Reinigungsgewerbe, im Bergbau oder der Metallindustrie.
Die Voraussetzungen für die Steuerfreiheit wurden deutlich verschärft. Es soll nun nicht mehr allein die außergewöhnliche Verschmutzung ausschlaggebend sein, sondern sich nach dem tatsächlichen Mehraufwand richten.
Kurz gesagt: Steuerfrei bleibt nur der tatsächliche Mehraufwand, der durch die Reinigung von Körper und/oder Kleidung entsteht. Also wenn etwa Duschgel und Waschmittel für die Reinigung zuhause gekauft werden müssen oder die Duschzeiten nicht bezahlt werden.
Nein. Der kollektivvertragliche Anspruch auf die Zulage bleibt grundsätzlich bestehen. Gefährdet ist nicht die Zulage selbst, sondern ihre steuerliche Behandlung.
Viele Beschäftigte verstehen die geänderte Verwaltungspraxis nicht, denn die Arbeit bleibt die gleiche. Überspitzt gesagt: Die Arbeit wird nicht sauberer oder weniger belastend, nur weil Duschgel und Seife bezahlt werden.
Nach den derzeitigen Vorgaben liegt der steuerfreie Höchstbetrag bei bis zu 200 Euro monatlich.
Für viele Arbeitnehmer:innen bedeutet das schlicht künftig weniger Geld. Berechnungsbeispiele der PRO-GE zeigen, dass Arbeitnehmer:innen je nach Höhe der Zulage und individueller Situation mehrere hundert bis über tausend Euro pro Jahr verlieren können.
Zusätzlich fallen auf den nicht mehr begünstigten Teil der Zulage auch Sozialversicherungsbeiträge an.
Ja. Kommt das Finanzamt im Rahmen einer Prüfung zum Schluss, dass die steuerfrei behandelten Beträge zu hoch waren, können auch vergangene Jahre geprüft werden und Nachforderungen entstehen. Die allgemeine Verjährungsfrist beträgt grundsätzlich fünf Jahre. In der Praxis werden Nachforderungen für drei Jahre geltend gemacht.
Für die Begleichung von Nachforderungen wird grundsätzlich der Arbeitgeber herangezogen.
Aber Vorsicht: Der Betrieb könnte versuchen, sich an den Beschäftigten schadlos zu halten. In diesem Fall, unbedingt Kontakt mit der Gewerkschaft PRO-GE aufnehmen!
Wenn bei einer Prüfung im Betrieb die Steuerbefreiung der Schmutzzulage beanstandet bzw. infrage gestellt wird, nimm umgehend mit der Abteilung Arbeitsgestaltung - Technologie – Betriebswirtschaft Kontakt auf über arbeitstechnik@proge.at.
Entstehen Nachforderungen, muss sie grundsätzlich der Arbeitgeber begleichen. Der Betrieb könnte aber versuchen, sich schadlos zu halten. Die PRO-GE empfiehlt, eine vom Arbeitgeber präsentierte Rückforderung oder einen Lohnabzug nicht ungeprüft zu akzeptieren.
Wenn es bereits zu konkreten Steuernachforderungen durch das Finanzamt gekommen ist und rechtliche Beratung benötigt wird, nimm umgehend Kontakt mit der Rechtsabteilung auf und schreib an recht@proge.at.
Für die PRO-GE ist ganz klar: Entscheidend für die Steuerbefreiung muss einzig und allein sein, ob eine Verschmutzung vorliegt. Nicht, ob ein zusätzlicher Aufwand entsteht. Wir setzen uns auf höchster politischer Ebene ein, dass die Schmutzzulage den Arbeitnehmer:innen wieder steuerfrei zugutekommt.
Die PRO-GE fordert die Bundesregierung auf, die gesetzliche Grundlage im Einkommensteuergesetz klarzustellen und die aktuelle Verwaltungspraxis zu korrigieren.
Die Gewerkschaft verlangt insbesondere:
- Rechtssicherheit für Beschäftigte und Betriebe.
- Keine rückwirkenden Steuernachforderungen aufgrund geänderter Verwaltungspraxis.
- Eine gesetzliche Klarstellung, dass die tatsächliche Verschmutzung der Arbeit maßgeblich ist.
- Den Erhalt der Steuer- und Beitragsfreiheit für kollektivvertraglich geregelte Schmutzzulagen.
Wende dich entweder an die
- Abteilung Arbeitsgestaltung - Technologie - Betriebswirtschaft,
- an die Rechtsabteilung oder
- nimm Kontakt mit deinem betriebsbetreuenden Sekretär auf.
Glück auf! 4/2026